2020年动力电池报废潮 谁在抢食百亿回收蛋糕?
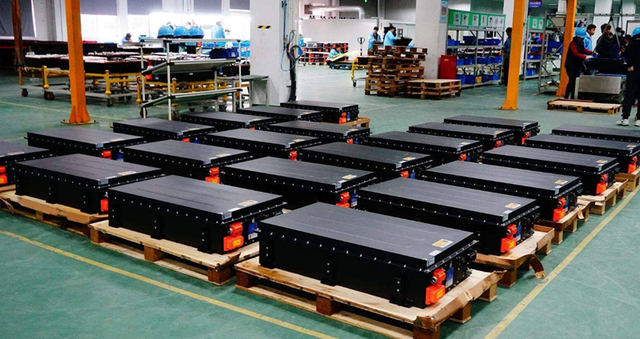
2020年,中国新能源汽车市场迎来了第一波动力电池退役高峰。据行业预测,当年退役电池总量超过20万吨,市场规模达百亿元级别。这场“城市矿山”的淘金热中,谁在真正做生意?电池销售的逻辑又如何被改写?
一、报废潮从何而来?
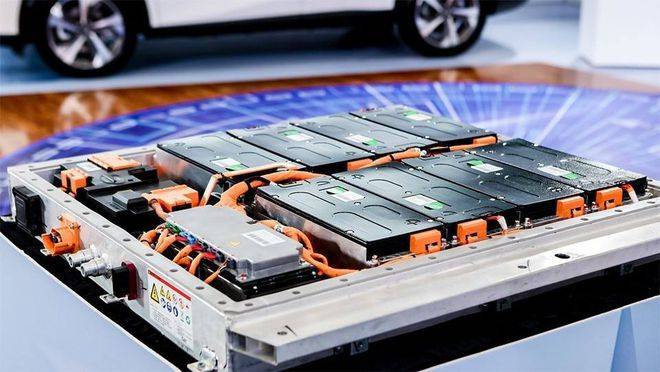
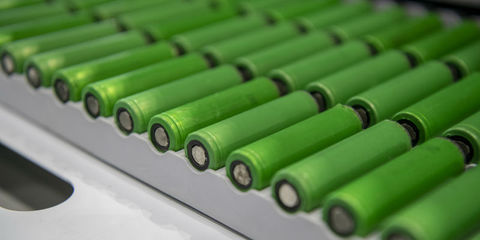
2010-2013年推广的新能源汽车,其动力电池普遍在5-8年后容量衰减至80%以下,无法满足车载需求。2020年恰逢首批大规模装车的磷酸铁锂电池集中退役,形成了第一轮报废高峰。
二、四大玩家分食回收生意
1. 专业回收拆解企业
如格林美、邦普循环(宁德时代子公司)、光华科技等。他们通过竞标或与车企签订协议获取报废电池,进行梯次利用或拆解提锂。邦普循环2020年处理能力已超10万吨,毛利率在20%-30%。
2. 车企与电池厂自建闭环
比亚迪、北汽、蔚来等车企推出“以旧换新”服务,将旧电池定向交给旗下回收网络。宁德时代则通过邦普构建“生产-回收-再生产”闭环。这类玩家掌握渠道优势,但需重资产投入。
3. “小作坊”与黑市
大量无资质个人中间商以高价截留退役电池,简易拆解后卖给低速电动车、储能小厂。虽扰乱市场,却因成本低仍占相当份额。2020年正规回收率不足30%。
4. 跨界电池销售商
部分原本做铅酸电池或消费锂电的贸易商,开始转型“梯次电池经销商”。他们将回收的磷酸铁锂电池重组为储能电池包,卖给通信基站、太阳能路灯等场景。这类生意门槛低、周转快,但安全隐患大,受法规钳制。
三、电池销售的新逻辑
传统电池销售是一锤子买卖,而报废潮下的销售则变成“三重生意”:
- 第一重:新车配套电池销售(正极增长)。
- 第二重:梯次产品对公销售(降本方案)。
- 第三重:再生材料销售(碳酸锂、钴镍)。
德勤报告指出,2020年通过正规渠道回收的废旧电池,梯次利用约有6成用于储能及低速车,剩余进入湿法冶炼。电池销售商们纷纷调整产品线——曾经的“卖电池”如今的“卖循环”,谁掌握低成本回收技术,谁就能掌握正极材料的定价权。
四、谁赚到了钱?
- 技术派:邦普循环、格林美,靠湿法冶金提取锂钴镍,盈利稳定但投资大。
- 渠道派:车企及4S店,通过置换锁定旧电池来源,顺势绑定新车或新电池销售。
- 投机客:短期炒家高价抢货后倒手,暴雷频发。
截至目前,电池回收行业仍处于“劣币驱逐良币”的过渡期,白名单企业工艺过硬却僧多粥少,其根本原因在于专业电池法规执行力度滞后与回收网络不能下沉。
未来是谁的蛋糕?
2020年的报废潮只是一次预演。随着2025-2030年三元电池更大规模退役,回收战场将聚集能源巨头与技术寡头。对于电池销售环节,从卖单一产品转向混业经营已势不可逆。真正的赢家,只能是兼握“技术+渠道资本对接”的商业公司。小玩家分到的,不过时代的一杯残羹。
如若转载,请注明出处:http://www.gnlhkj.com/product/46.html
更新时间:2026-10-22 10:38:17